Wschód Stanów Zjednoczonych wzrósł do 10 046 dolarów!Linia europejska nadal spada!Czy we wrześniu na
- Autor:Sieć konserwacji
- Źródło:Sieć konserwacji
- Data wydania:2026-08-31
Niedawno szanghajski indeks eksportu kontenerów (SCFI) wzrósł do 3509,53 punktu, co oznacza wzrost piąty tydzień z rzędu.Wśród nich stawka za fracht kontenerów 40-stopowych na trasie wschodnie Stany Zjednoczone osiągnęła 10 046 USD, odzyskując 10 000 USD; trasa europejska nadal spadała.Jednocześnie we wrześniu Kanał Panamski jeszcze bardziej zaostrzy organizację ruchu, a przedsiębiorstwa żeglugowe zaczęły przenosić część nowych kosztów w drodze dopłat i innych metod.Od września firmy spedycyjne i eksportowe skupiają się na tym, które trasy będą nadal się zwiększać, a które mogą nadal znajdować się pod presją.
Wschód USA odzyskuje granicę 10 000 dolarów
Przyjrzyjmy się najpierw trasie USA-Wschód, która wzbudziła największe zainteresowanie rynku.Najnowsze dane SCFI opublikowane 28 sierpnia przez Szanghajski Instytut Badawczy Handlu Żeglugowego wykazały, że stawka frachtowa na trasie wschodniej USA wyniosła 10 046 USD/FEU, co stanowi wzrost o 3,6% w porównaniu z poprzednim okresem;trasa US West Route również wzrosła do 6940 USD/FEU.Był to okres ciągłej siły na trasach w Ameryce Północnej. Według danych opublikowanych przez Xeneta 21 sierpnia, średnia stawka frachtu spotowego z Dalekiego Wschodu na Wschód Stanów Zjednoczonych osiągnęła 10 527 dolarów amerykańskich/FEU, co oznacza wzrost o 2,8% w ciągu tygodnia;Dalekiego Wschodu do Zachodu Stanów Zjednoczonych wynosi 7193 dolarów amerykańskich/FEU i również rośnie.Innymi słowy, choć różne wskaźniki mają różne kalibry statystyczne, to ich kierunki są w miarę spójne: trasy północnoamerykańskie wciąż stoją na wysokim poziomie.Dla spedytorów i właścicieli ładunków bardziej bezpośrednią zmianą jest to, że przy rezerwacji powierzchni we wrześniu wycena trasy US East nie może być już mierzona poprzednim poziomem cen.
01We wrześniu Kanał Panamski ponownie uszczelnił trasę USA-Wschód. Dlaczego wciąż rośnie? Kanał Panamski staje się czynnikiem nieuniknionym.Pod koniec sierpnia Zarząd Kanału Panamskiego ogłosił, że ze względu na niższe niż oczekiwano opady w dorzeczu kanału i wpływ El Niño we wrześniu dokona dalszej korekty przepustowości śluz. Zgodnie z zapowiedzią Administracji, od 3 września limit dobowy śluzy Neopanamax zostanie dostosowany do 9, a śluzy Panamax do 25;od 15 września dzienny limit śluzy Panamax zostanie dodatkowo zmniejszony do 23. Oznacza to, że całkowity dzienny ruch spadnie z 34 do 32. W przypadku kontenerowców z Azji do wschodniego wybrzeża Stanów Zjednoczonych po ograniczeniu przepustowości będzie to miało wpływ na oczekiwanie statków, ustalenia tras i efektywną zdolność transportową.Wpływ ten zaczął być odzwierciedlany w opłatach przedsiębiorstw spedycyjnych.12 sierpnia MSC ogłosiło, że począwszy od wejścia do portu 12 września, dopłaty za Kanał Panamski z Azji do wschodniego wybrzeża Stanów Zjednoczonych i regionu Zatoki Perskiej zostaną dostosowane do następującej kwoty: 149 USD za kontenery 20-stopowe, 297 USD za kontenery 40-stopowe i 376 USD za kontenery 45-stopowe.MSC stwierdziło, że utrzymujące się ograniczenia zanurzenia zmniejszają przepustowość statków na trasie Kanału Panamskiego.CMA CGM ogłosiło również plan dostosowawczy w dniu 11 sierpnia. Począwszy od 10 września na powiązane towary z Dalekiego Wschodu po wschodnie wybrzeże Stanów Zjednoczonych i region Zatoki Perskiej będzie pobierany współczynnik korygujący Kanału Panamskiego w wysokości 500 USD/TEU.Oznacza to, że we wrześniu trasę wschodnią do Stanów Zjednoczonych czekają nie tylko zmiany w podstawowych stawkach za fracht morski, ale także opłaty za korzystanie z kanałów mogą jeszcze bardziej podnieść rzeczywiste koszty transportu.
Linia europejska ma inny trend.
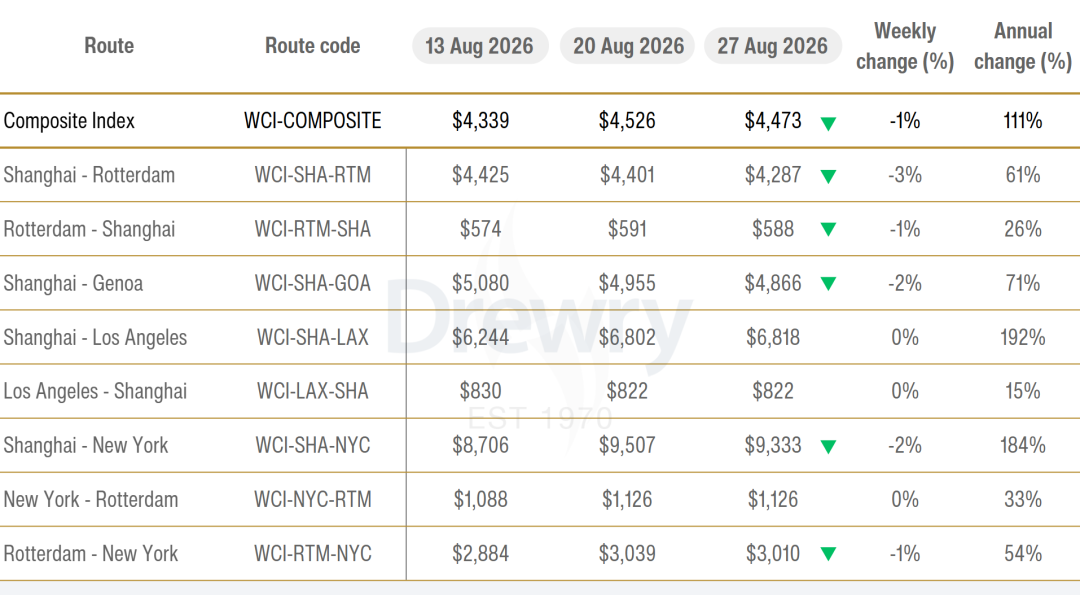
Zdjęcie pochodzi od Drewry. Liczba tras północnoamerykańskich rośnie, ale trasy europejskie nie dotrzymują kroku.Dane SCFI z 28 sierpnia wykazały, że stawka frachtowa z Szanghaju do podstawowego portu europejskiego spadła do 2716 dolarów amerykańskich/TEU, co oznacza dalszy spadek w porównaniu z poprzednim okresem; na trasie śródziemnomorskiej cena spadła do 3557 dolarów amerykańskich za TEU.Najnowszy indeks World Container Index opublikowany przez Drewry 27 sierpnia również wykazał, że stawka za fracht natychmiastowy za 40-stopowy kontener z Szanghaju do Rotterdamu wyniosła 4287 USD, co oznacza tygodniowy spadek o 3%; że z Szanghaju do Genui wyniosła 4866 USD, co oznacza tygodniowy spadek o 2%.Indeks Drewry Composite również spadł o 1% do 4473 USD/FEU.Dane Xenety z 21 sierpnia są bardziej intuicyjne: średnia stawka frachtu spotowego z Dalekiego Wschodu do Europy Północnej wyniosła 4801 dolarów amerykańskich/FEU, co oznacza tygodniowy spadek o 2,8%; Dalekiego Wschodu do Morza Śródziemnego wyniosła 5526 dolarów amerykańskich/FEU, co oznacza tygodniowy spadek o 3,8%.W tym samym okresie ceny z Dalekiego Wschodu do Wschodu Stanów Zjednoczonych wzrosły o 2,8%.Z jednej strony wschodnie wybrzeże USA w dalszym ciągu przekracza 10 000 dolarów, z drugiej strony liczba tras europejskich nadal spada.Ta różnica nie jest już tylko jednotygodniowym wzrostem lub spadkiem, ale stopniowo stała się ważną cechą obecnego rynku transportu kontenerowego.
We wrześniu jest jeszcze jedna zmienna: porty i przepustowość
Oprócz czynników związanych z kanałami, rynek we wrześniu boryka się również ze zmiennymi, takimi jak zatłoczenie portów, pogoda i dostosowania przepustowości przedsiębiorstw żeglugowych.Drewry w najnowszej cotygodniowej analizie opublikowanej 28 sierpnia wskazał, że po wejściu we wrzesień na głównych trasach wschód-zachód pozostaje 45 pustych planów lotów, co stanowi około 6% planowanych lotów.Tymczasem zatory w głównych portach azjatyckich, zakłócenia pogodowe i ograniczenia w Kanału Panamskim w dalszym ciągu wpływają na funkcjonowanie tras.Oznacza to, że nawet jeśli przedsiębiorstwa żeglugowe zwiększą lub dostosują część swoich zdolności przewozowych, zwiększenie zdolności przewozowych niekoniecznie oznacza, że harmonogramy żeglugi i ceny rynkowe mogą natychmiast powrócić do stabilności.Szczególnie ostatnio porty azjatyckie zostały dotknięte tajfunem, w związku z czym niektóre harmonogramy żeglugi i operacje portowe zostały dostosowane.Po wejściu we wrzesień, jeśli nałożą się na to zaległości w portach, zmiany w harmonogramie żeglugi i ograniczenia w kanałach, rzeczywista dostępna przestrzeń na niektórych trasach może w dalszym ciągu ulegać wahaniom.
Obserwacje branży Sądząc po dotychczas opublikowanych danych, istnieje duże prawdopodobieństwo, że we wrześniu na rynku przewozów kontenerowych nie nastąpi jednoczesny wzrost lub spadek wszystkich tras.Linia US East Line musi skoncentrować się na organizacji ruchu na Kanale Panamskim i zmianach w opłatach dodatkowych dla przedsiębiorstw żeglugowych; linia US West Line utrzymuje się nadal na relatywnie wysokim poziomie i należy zwrócić uwagę na zmiany wolumenu ładunków w szczycie sezonu oraz późniejsze ustalenia zdolności przewoźników; Linia Europejska w dalszym ciągu boryka się z presją na obniżenie cen spotowych, dlatego podczas rezerwacji miejsca można zwrócić większą uwagę na różnice w cenach i przestrzeni pomiędzy różnymi przewoźnikami.Spedytorzy i firmy eksportowe nie mogą po prostu patrzeć na „cenę rynkową” podczas ofertowania i rezerwacji powierzchni.Podstawowe opłaty za wysyłkę, dopłaty za Kanał Panamski, harmonogramy wysyłki i rzeczywista dostępna powierzchnia mogą bezpośrednio wpływać na ostateczny koszt.Obecnie najbardziej godną uwagi rzeczą nie jest to, czy fracht oceaniczny wzrośnie w całym zakresie, ale to, że na tym samym rynku, we wschodnich Stanach Zjednoczonych i Europie, rozwijają się dwie zupełnie różne krzywe cen.To, czy to zróżnicowanie będzie mogło być kontynuowane we wrześniu, będzie zależeć od wolumenu ładunków, przepustowości oraz funkcjonowania portów i kanałów.Sądząc po dotychczas opublikowanych danych, istnieje duże prawdopodobieństwo, że we wrześniu na rynku przewozów kontenerowych nie nastąpi jednoczesny wzrost lub spadek wszystkich tras.
Wschód USA odzyskuje granicę 10 000 dolarów
Przyjrzyjmy się najpierw trasie USA-Wschód, która wzbudziła największe zainteresowanie rynku.Najnowsze dane SCFI opublikowane 28 sierpnia przez Szanghajski Instytut Badawczy Handlu Żeglugowego wykazały, że stawka frachtowa na trasie wschodniej USA wyniosła 10 046 USD/FEU, co stanowi wzrost o 3,6% w porównaniu z poprzednim okresem;trasa US West Route również wzrosła do 6940 USD/FEU.Był to okres ciągłej siły na trasach w Ameryce Północnej. Według danych opublikowanych przez Xeneta 21 sierpnia, średnia stawka frachtu spotowego z Dalekiego Wschodu na Wschód Stanów Zjednoczonych osiągnęła 10 527 dolarów amerykańskich/FEU, co oznacza wzrost o 2,8% w ciągu tygodnia;Dalekiego Wschodu do Zachodu Stanów Zjednoczonych wynosi 7193 dolarów amerykańskich/FEU i również rośnie.Innymi słowy, choć różne wskaźniki mają różne kalibry statystyczne, to ich kierunki są w miarę spójne: trasy północnoamerykańskie wciąż stoją na wysokim poziomie.Dla spedytorów i właścicieli ładunków bardziej bezpośrednią zmianą jest to, że przy rezerwacji powierzchni we wrześniu wycena trasy US East nie może być już mierzona poprzednim poziomem cen.
01We wrześniu Kanał Panamski ponownie uszczelnił trasę USA-Wschód. Dlaczego wciąż rośnie? Kanał Panamski staje się czynnikiem nieuniknionym.Pod koniec sierpnia Zarząd Kanału Panamskiego ogłosił, że ze względu na niższe niż oczekiwano opady w dorzeczu kanału i wpływ El Niño we wrześniu dokona dalszej korekty przepustowości śluz. Zgodnie z zapowiedzią Administracji, od 3 września limit dobowy śluzy Neopanamax zostanie dostosowany do 9, a śluzy Panamax do 25;od 15 września dzienny limit śluzy Panamax zostanie dodatkowo zmniejszony do 23. Oznacza to, że całkowity dzienny ruch spadnie z 34 do 32. W przypadku kontenerowców z Azji do wschodniego wybrzeża Stanów Zjednoczonych po ograniczeniu przepustowości będzie to miało wpływ na oczekiwanie statków, ustalenia tras i efektywną zdolność transportową.Wpływ ten zaczął być odzwierciedlany w opłatach przedsiębiorstw spedycyjnych.12 sierpnia MSC ogłosiło, że począwszy od wejścia do portu 12 września, dopłaty za Kanał Panamski z Azji do wschodniego wybrzeża Stanów Zjednoczonych i regionu Zatoki Perskiej zostaną dostosowane do następującej kwoty: 149 USD za kontenery 20-stopowe, 297 USD za kontenery 40-stopowe i 376 USD za kontenery 45-stopowe.MSC stwierdziło, że utrzymujące się ograniczenia zanurzenia zmniejszają przepustowość statków na trasie Kanału Panamskiego.CMA CGM ogłosiło również plan dostosowawczy w dniu 11 sierpnia. Począwszy od 10 września na powiązane towary z Dalekiego Wschodu po wschodnie wybrzeże Stanów Zjednoczonych i region Zatoki Perskiej będzie pobierany współczynnik korygujący Kanału Panamskiego w wysokości 500 USD/TEU.Oznacza to, że we wrześniu trasę wschodnią do Stanów Zjednoczonych czekają nie tylko zmiany w podstawowych stawkach za fracht morski, ale także opłaty za korzystanie z kanałów mogą jeszcze bardziej podnieść rzeczywiste koszty transportu.
Linia europejska ma inny trend.
Zdjęcie pochodzi od Drewry. Liczba tras północnoamerykańskich rośnie, ale trasy europejskie nie dotrzymują kroku.Dane SCFI z 28 sierpnia wykazały, że stawka frachtowa z Szanghaju do podstawowego portu europejskiego spadła do 2716 dolarów amerykańskich/TEU, co oznacza dalszy spadek w porównaniu z poprzednim okresem; na trasie śródziemnomorskiej cena spadła do 3557 dolarów amerykańskich za TEU.Najnowszy indeks World Container Index opublikowany przez Drewry 27 sierpnia również wykazał, że stawka za fracht natychmiastowy za 40-stopowy kontener z Szanghaju do Rotterdamu wyniosła 4287 USD, co oznacza tygodniowy spadek o 3%; że z Szanghaju do Genui wyniosła 4866 USD, co oznacza tygodniowy spadek o 2%.Indeks Drewry Composite również spadł o 1% do 4473 USD/FEU.Dane Xenety z 21 sierpnia są bardziej intuicyjne: średnia stawka frachtu spotowego z Dalekiego Wschodu do Europy Północnej wyniosła 4801 dolarów amerykańskich/FEU, co oznacza tygodniowy spadek o 2,8%; Dalekiego Wschodu do Morza Śródziemnego wyniosła 5526 dolarów amerykańskich/FEU, co oznacza tygodniowy spadek o 3,8%.W tym samym okresie ceny z Dalekiego Wschodu do Wschodu Stanów Zjednoczonych wzrosły o 2,8%.Z jednej strony wschodnie wybrzeże USA w dalszym ciągu przekracza 10 000 dolarów, z drugiej strony liczba tras europejskich nadal spada.Ta różnica nie jest już tylko jednotygodniowym wzrostem lub spadkiem, ale stopniowo stała się ważną cechą obecnego rynku transportu kontenerowego.
We wrześniu jest jeszcze jedna zmienna: porty i przepustowość
Oprócz czynników związanych z kanałami, rynek we wrześniu boryka się również ze zmiennymi, takimi jak zatłoczenie portów, pogoda i dostosowania przepustowości przedsiębiorstw żeglugowych.Drewry w najnowszej cotygodniowej analizie opublikowanej 28 sierpnia wskazał, że po wejściu we wrzesień na głównych trasach wschód-zachód pozostaje 45 pustych planów lotów, co stanowi około 6% planowanych lotów.Tymczasem zatory w głównych portach azjatyckich, zakłócenia pogodowe i ograniczenia w Kanału Panamskim w dalszym ciągu wpływają na funkcjonowanie tras.Oznacza to, że nawet jeśli przedsiębiorstwa żeglugowe zwiększą lub dostosują część swoich zdolności przewozowych, zwiększenie zdolności przewozowych niekoniecznie oznacza, że harmonogramy żeglugi i ceny rynkowe mogą natychmiast powrócić do stabilności.Szczególnie ostatnio porty azjatyckie zostały dotknięte tajfunem, w związku z czym niektóre harmonogramy żeglugi i operacje portowe zostały dostosowane.Po wejściu we wrzesień, jeśli nałożą się na to zaległości w portach, zmiany w harmonogramie żeglugi i ograniczenia w kanałach, rzeczywista dostępna przestrzeń na niektórych trasach może w dalszym ciągu ulegać wahaniom.
Obserwacje branży Sądząc po dotychczas opublikowanych danych, istnieje duże prawdopodobieństwo, że we wrześniu na rynku przewozów kontenerowych nie nastąpi jednoczesny wzrost lub spadek wszystkich tras.Linia US East Line musi skoncentrować się na organizacji ruchu na Kanale Panamskim i zmianach w opłatach dodatkowych dla przedsiębiorstw żeglugowych; linia US West Line utrzymuje się nadal na relatywnie wysokim poziomie i należy zwrócić uwagę na zmiany wolumenu ładunków w szczycie sezonu oraz późniejsze ustalenia zdolności przewoźników; Linia Europejska w dalszym ciągu boryka się z presją na obniżenie cen spotowych, dlatego podczas rezerwacji miejsca można zwrócić większą uwagę na różnice w cenach i przestrzeni pomiędzy różnymi przewoźnikami.Spedytorzy i firmy eksportowe nie mogą po prostu patrzeć na „cenę rynkową” podczas ofertowania i rezerwacji powierzchni.Podstawowe opłaty za wysyłkę, dopłaty za Kanał Panamski, harmonogramy wysyłki i rzeczywista dostępna powierzchnia mogą bezpośrednio wpływać na ostateczny koszt.Obecnie najbardziej godną uwagi rzeczą nie jest to, czy fracht oceaniczny wzrośnie w całym zakresie, ale to, że na tym samym rynku, we wschodnich Stanach Zjednoczonych i Europie, rozwijają się dwie zupełnie różne krzywe cen.To, czy to zróżnicowanie będzie mogło być kontynuowane we wrześniu, będzie zależeć od wolumenu ładunków, przepustowości oraz funkcjonowania portów i kanałów.Sądząc po dotychczas opublikowanych danych, istnieje duże prawdopodobieństwo, że we wrześniu na rynku przewozów kontenerowych nie nastąpi jednoczesny wzrost lub spadek wszystkich tras.