Przypłynie 16 milionów TEU nowych statków!Nadmiar mocy produkcyjnych może eksplodować w 2027 r. i na
- Autor:Sieć konserwacji
- Źródło:Sieć konserwacji
- Data wydania:2026-11-05
W ciągu ostatnich kilku lat na całym świecie budowano coraz więcej kontenerowców, ale rynek żeglugi nigdy tak naprawdę nie doświadczył nadmiernej zdolności przewozowej.Objazdy na Morzu Czerwonym, zatory w portach i opóźnienia w harmonogramie żeglugi zmusiły partie statków do przedłużenia rejsów, a zdolność przewozowa rynku została wyczerpana.Ale do 2027 roku sytuacja może się zmienić.Z jednej strony w kolejce do dostawy czeka prawie 16 milionów TEU nowych statków, a z drugiej strony trasy na Morzu Czerwonym stopniowo odzyskują siły.Zwiększa się liczba nowych statków, uwalniana jest także pierwotnie zajmowana zdolność przewozowa. Kiedy te dwa czynniki zderzą się, światowy rynek transportu kontenerowego może ponownie stanąć przed starym problemem: czy jeśli będzie zbyt wiele statków, ładunek będzie wystarczający?
01 Nowy statek nie został jeszcze dostarczony, kolejna partia znów przyjdzie
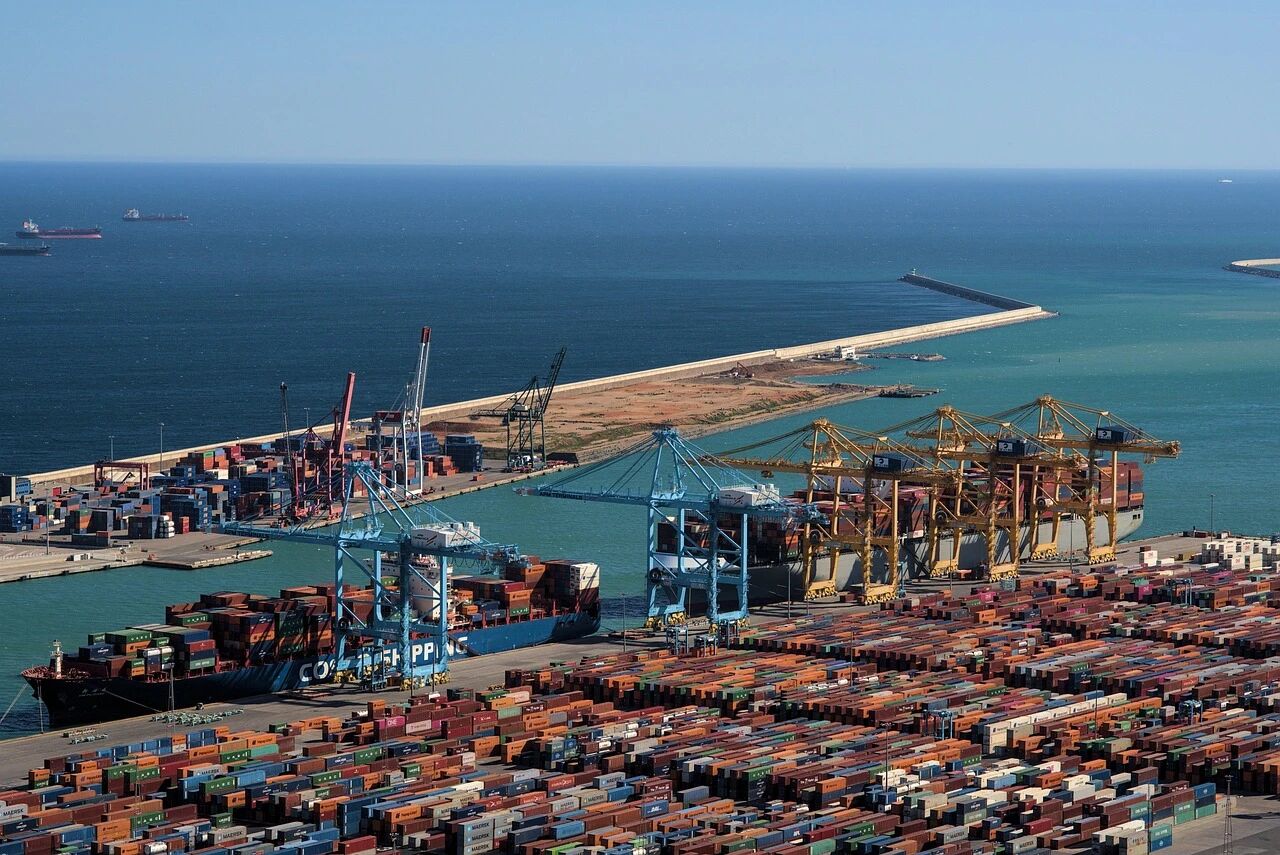
Globalny portfel zamówień kontenerowców jest zbyt duży, aby go zignorować.W ciągu ostatnich kilku lat światowy rynek kontenerowców nadal otrzymywał zamówienia na dużą skalę.W ciągu ostatnich trzech lat rynek co roku dodawał około 5 mln TEU nowych zamówionych mocy przewozowych, a skala zamówień posiadanych przez globalną flotę również rośnie.Według raportu Seatrade Maritime z 20 października światowy portfel zamówień kontenerowców osiągnął 16,2 mln TEU, co stanowi 46,5% istniejącej pojemności floty, co stanowi nowy rekord od 2009 r. Tylko od września działania wiodących armatorów w zakresie rozbudowy statków są dość intensywne.Wiodące firmy spedycyjne nie przestały rozbudowywać swoich flot.MSC zamówiło 20 kontenerowców klasy 24 000 TEU, a Maersk również realizuje swój plan zamówień dużych statków.Gdy pojedyncza firma spedycyjna rozbudowuje swoją flotę, wiąże się to z własnymi kosztami i układem sieci.Jeśli jednak wiele wiodących przedsiębiorstw żeglugowych rozbuduje swoje statki w tym samym czasie, w ciągu najbliższych kilku lat w naturalny sposób nie zabraknie nowych zdolności przewozowych, które rynek będzie mógł zaakceptować.Co ważniejsze, statki te nie są jeszcze zamówione.Kontrakty podpisane w ciągu ostatnich kilku lat stopniowo wchodzą w cykl dostaw.Po dostarczeniu statku przez stocznię przedsiębiorstwo żeglugowe musi dokonać ustaleń i ostatecznie wrócić na rynek w celu znalezienia źródeł towarów.70% znawców branży jest nastawionych negatywnie na rok 2027
Jaką presję wywrą na rynek nowe statki?Niedawne badanie branży przeprowadzone przez Drewry dało dość wyraźny sygnał.Ponad 70% respondentów uważa, że w 2027 r. rynek transportu kontenerowego będzie charakteryzował się różnym stopniem nadwyżki zdolności przewozowej.W szczególności: 56,7% respondentów spodziewa się umiarkowanej nadwyżki zdolności przewozowej; 14,2% spodziewa się znacznej nadwyżki mocy produkcyjnych; 14,4% uważa, że rynek pozostanie mniej więcej zrównoważony; jedynie 5,3% uważa, że rynek pozostanie napięty.Innymi słowy, tym, czym naprawdę martwi się branża, nie jest już to, czy wystąpi nadwyżka mocy produkcyjnych, ale to, jak poważna będzie ta nadwyżka.Drewry zadał także dalsze pytanie respondentom: Jakie czynniki najprawdopodobniej będą determinować zmiany w podaży i popycie na moce produkcyjne w 2027 r.?Dostawa nowych statków znalazła się na pierwszym miejscu z 39,4%; przerwy w działaniu sieci i przeciążenie portów stanowiły 29,0%; zarządzanie zdolnościami przewozowymi przedsiębiorstwa żeglugowego stanowiło 18,6%; popyt na ładunki stanowił 11,7%; złomowanie statków stanowiło jedynie 1,3%.Nietrudno zrozumieć, że dostawa nowych statków jest na pierwszym miejscu.Firmy żeglugowe mogą podejmować własne decyzje dotyczące pustych rejsów, wolnych rejsów i zmian tras; ale w przypadku nowych statków, które mają podpisane kontrakty, nie można odmówić odbioru nowych statków.Z drugiej strony zmienia się również przekierowanie na Morze Czerwone, które w ciągu ostatnich kilku lat pomogło rynkowi przetrawić możliwości żeglugowe.Żegluga na Morzu Czerwonym zostaje wznowiona, a statki zaczynają uwalniać ręce
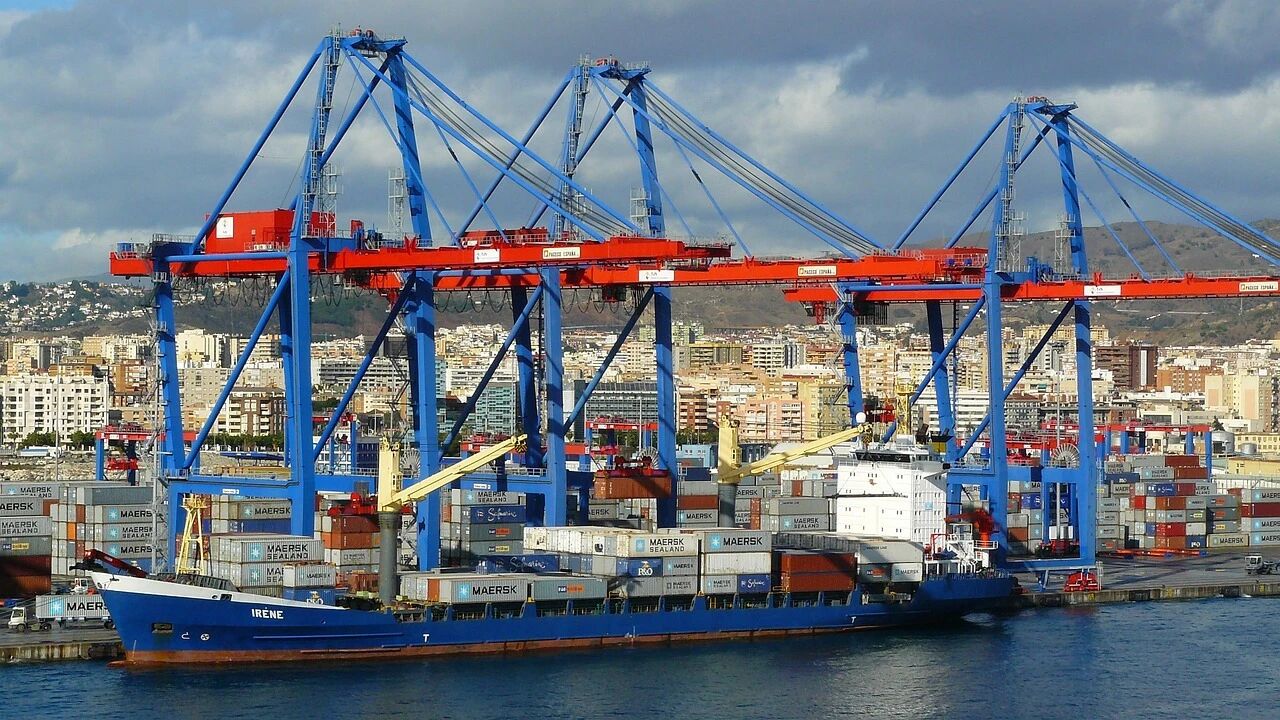
W ciągu ostatnich dwóch lat większość firm żeglugowych obsługujących trasę Daleki Wschód do Europy wybrała okrążenie Przylądka Dobrej Nadziei.W przeszłości nie było tak, że na rynku nie było statków, ale że wiele statków było zmuszonych pływać na dłuższych trasach i nie mogło zawracać tak skutecznie jak wcześniej.Obecnie coraz więcej przedsiębiorstw żeglugowych zaczyna na nowo rozważać trasę Kanału Sueskiego.Ostatnio dwie kolejne firmy kontynuowały prace nad dostosowaniem tras.2 listopada Maersk w najnowszym komunikacie ogłosił, że trasa ME1 Indie–Europa we współpracy z firmą Hapag-Lloyd zostanie dostosowana z pierwotnej trasy wokół Przylądka Dobrej Nadziei do przejścia przez Kanał Sueski.Nie jest to już zwykły etap próbny, ale przedsiębiorstwa żeglugowe zaczęły uwzględniać przywracanie tras na Morzu Czerwonym w rzeczywistym wdrażaniu sieci.W tygodniu kończącym się 1 listopada przez Kanał Sueski przepłynęły łącznie 53 kontenerowce, co stanowi wzrost o 130% w porównaniu z tym samym okresem w 2025 r. Obecnie około 60% zdolności przewozowej na trasie Azja–Europa ponownie wykorzystuje trasę Kanału Sueskiego.Co to oznacza dla rynku?Mówiąc prościej, w przeszłości statek musiał opływać Przylądek Dobrej Nadziei i spędzać więcej czasu na rejsie w obie strony; teraz, gdy wznawia przepływ przez Kanał Sueski, rejs zostaje skrócony, a ta sama grupa statków ma możliwość odbycia większej liczby rejsów.Liczba statków nie wzrosła, ale wzrosła efektywna zdolność transportowa, jaką mogą zapewnić.Tutaj także łatwo nie docenić wznowienia żeglugi po Morzu Czerwonym: odciąża to nie tylko statki na trasie, ale także efektywność obrotową całej floty.
Jaką presję wywrą na rynek nowe statki?Niedawne badanie branży przeprowadzone przez Drewry dało dość wyraźny sygnał.Ponad 70% respondentów uważa, że w 2027 r. rynek transportu kontenerowego będzie charakteryzował się różnym stopniem nadwyżki zdolności przewozowej.W szczególności: 56,7% respondentów spodziewa się umiarkowanej nadwyżki zdolności przewozowej; 14,2% spodziewa się znacznej nadwyżki mocy produkcyjnych; 14,4% uważa, że rynek pozostanie mniej więcej zrównoważony; jedynie 5,3% uważa, że rynek pozostanie napięty.Innymi słowy, tym, czym naprawdę martwi się branża, nie jest już to, czy wystąpi nadwyżka mocy produkcyjnych, ale to, jak poważna będzie ta nadwyżka.Drewry zadał także dalsze pytanie respondentom: Jakie czynniki najprawdopodobniej będą determinować zmiany w podaży i popycie na moce produkcyjne w 2027 r.?Dostawa nowych statków znalazła się na pierwszym miejscu z 39,4%; przerwy w działaniu sieci i przeciążenie portów stanowiły 29,0%; zarządzanie zdolnościami przewozowymi przedsiębiorstwa żeglugowego stanowiło 18,6%; popyt na ładunki stanowił 11,7%; złomowanie statków stanowiło jedynie 1,3%.Nietrudno zrozumieć, że dostawa nowych statków jest na pierwszym miejscu.Firmy żeglugowe mogą podejmować własne decyzje dotyczące pustych rejsów, wolnych rejsów i zmian tras; ale w przypadku nowych statków, które mają podpisane kontrakty, nie można odmówić odbioru nowych statków.Z drugiej strony zmienia się również przekierowanie na Morze Czerwone, które w ciągu ostatnich kilku lat pomogło rynkowi przetrawić możliwości żeglugowe.Żegluga na Morzu Czerwonym zostaje wznowiona, a statki zaczynają uwalniać ręce
W ciągu ostatnich dwóch lat większość firm żeglugowych obsługujących trasę Daleki Wschód do Europy wybrała okrążenie Przylądka Dobrej Nadziei.W przeszłości nie było tak, że na rynku nie było statków, ale że wiele statków było zmuszonych pływać na dłuższych trasach i nie mogło zawracać tak skutecznie jak wcześniej.Obecnie coraz więcej przedsiębiorstw żeglugowych zaczyna na nowo rozważać trasę Kanału Sueskiego.Ostatnio dwie kolejne firmy kontynuowały prace nad dostosowaniem tras.2 listopada Maersk w najnowszym komunikacie ogłosił, że trasa ME1 Indie–Europa we współpracy z firmą Hapag-Lloyd zostanie dostosowana z pierwotnej trasy wokół Przylądka Dobrej Nadziei do przejścia przez Kanał Sueski.Nie jest to już zwykły etap próbny, ale przedsiębiorstwa żeglugowe zaczęły uwzględniać przywracanie tras na Morzu Czerwonym w rzeczywistym wdrażaniu sieci.W tygodniu kończącym się 1 listopada przez Kanał Sueski przepłynęły łącznie 53 kontenerowce, co stanowi wzrost o 130% w porównaniu z tym samym okresem w 2025 r. Obecnie około 60% zdolności przewozowej na trasie Azja–Europa ponownie wykorzystuje trasę Kanału Sueskiego.Co to oznacza dla rynku?Mówiąc prościej, w przeszłości statek musiał opływać Przylądek Dobrej Nadziei i spędzać więcej czasu na rejsie w obie strony; teraz, gdy wznawia przepływ przez Kanał Sueski, rejs zostaje skrócony, a ta sama grupa statków ma możliwość odbycia większej liczby rejsów.Liczba statków nie wzrosła, ale wzrosła efektywna zdolność transportowa, jaką mogą zapewnić.Tutaj także łatwo nie docenić wznowienia żeglugi po Morzu Czerwonym: odciąża to nie tylko statki na trasie, ale także efektywność obrotową całej floty.
02 Dostawa nowego statku i wznowienie żeglugi, podwójne naciski
O ile zatem wzrośnie pojemność rynku w 2027 roku?Drewry przewiduje, że stopa wzrostu netto po stronie podaży na światowym rynku żeglugi kontenerowej osiągnie 8,8% w 2027 r., prawdopodobnie wzrośnie do 12,1% w 2028 r. i ma wynieść 10% w 2029 r. Oczekuje się, że między innymi dostawa nowych statków w 2027 r. zwiększy nominalną zdolność przewozową o około 2,3 mln TEU;stopniowe ograniczanie przekierowań na Morze Czerwone może uwolnić zdolność przewozową około 2,6 mln TEU. Drewry przewiduje również, że do lutego 2027 r. około 80% przekierowanych statków wznowi przepływ przez Kanał Sueski.Z jednej strony nowe statki dostarczane są jeden po drugim, z drugiej strony pierwotna flota działa szybciej.Zdolność przewozowa, która w ostatnich latach była zajmowana przez odchylenia i zatory, stopniowo powraca na rynek.Oczywiście nie cała nowa pojemność zostanie zamieniona na rzeczywistą przestrzeń.Firmy żeglugowe mogą nadal kontrolować sytuację, obsługując puste loty, zmniejszając prędkość, dostosowując trasy i złomując statki.Jednakże w ocenie Drewry'ego środki te mogą nie wystarczyć, aby całkowicie zrównoważyć wzrost podaży.Przy większej liczbie statków przedsiębiorstwa żeglugowe muszą naturalnie znaleźć sposoby kontrolowania zdolności przewozowych.Dane dotyczące pustych lotów opublikowane przez Drewry 30 października pokazują, że od 2 listopada do 7 grudnia na głównych trasach wschód-zachód na całym świecie będzie 56 pustych lotów, obejmujących 715 zaplanowanych rejsów.Pokazuje to, że przedsiębiorstwa żeglugowe zaczęły proaktywnie dostosowywać zdolność przewozową.Krótkoterminowe puste rejsy mogą jednak złagodzić presję podażową, jednak trudno jest w pełni wchłonąć falę dostaw nowych statków w ciągu najbliższych kilku lat.
03Na co muszą zwrócić uwagę spedytorzy i spedytorzy
Dla chińskich spedytorów i firm eksportowych w 2027 roku może nastąpić stosunkowo oczywista zmiana: będzie większy wybór w zakresie rezerwacji powierzchni, a także może nasilić się konkurencja między firmami spedycyjnymi w zakresie dostaw towarów.Jeśli wzrost zdolności przewozowych będzie w dalszym ciągu przewyższał wzrost wolumenu ładunków, oczekuje się, że presja przestrzenna na niektórych trasach spadnie, a stawki frachtowe również ulegną większej presji w dół.Nadmierna zdolność przewozowa nie oznacza jednak natychmiastowego spadku cen frachtu.Sytuacja bezpieczeństwa na Morzu Czerwonym, zatłoczenie portów, nieoczekiwana pogoda i światowy popyt handlowy mogą w dalszym ciągu zmieniać rytm rynku.Następnie spedytorzy i właściciele ładunków muszą skupić się na dostawach nowych statków, wznowieniu rejsów po Morzu Czerwonym i pustych harmonogramach przedsiębiorstw żeglugowych.Szczególnie w przypadku tras europejskich zależy to nie tylko od wzrostu przepustowości nominalnej, ale także od zmian w przestrzeni faktycznie wprowadzanej na rynek.W ciągu ostatnich kilku lat rynek przetrawił wiele nowych mocy produkcyjnych w wyniku odchyleń i zatorów; do 2027 r. bufor ten może stopniowo ulegać osłabieniu.W ciągu ostatnich kilku lat przedsiębiorstwa żeglugowe były zajęte poszukiwaniem statków, a w następnym mogą być zajęte poszukiwaniem ładunku.